Ulga na złe długi - podstawa prawna
Z art. 89b ust 1 ustawy z 11 marca 2004 r. o podatku od towarów i usług oraz ustawy z dnia 9 listopada 2018 r. o zmianie niektórych ustaw w celu wprowadzenia uproszczeń dla przedsiębiorców w prawie podatkowym i gospodarczym i usług, od 1 stycznia 2019 r., wynika, że w przypadku nieuregulowania należności wynikającej z faktury dostawy towarów lub za świadczenie usług na terytorium kraju w terminie 90 dni od dnia upływu terminu jej płatności określonego w umowie lub na fakturze, przedsiębiorca jest obowiązany do korekty odliczonej kwoty podatku wynikającej z tej faktury, w rozliczeniu za okres, w którym upłynął 90 dzień od dnia upływu terminu płatności określonego w umowie lub na fakturze. O podstawie prawnej ulgi na złe długi piszemy w naszym poradniku.
Gdzie można znaleźć niezapłacone faktury w programie?
Faktury zakupu niezapłacone w ciągu 150 dni można znaleźć na ekranie Nierozliczone dokumenty w programie mKsiegowa.pl. W wierszach tych faktur pojawia się żółta ikonka po prawej stronie ekranu.
Konfiguracja konta przeksięgowania VAT naliczonego
Przed pierwszym przeksięgowaniem VAT naliczonego z tytułu art. 89b ust 1 ustawy o VAT należy skonfigurować konto w planie kont. Konto można ustawić w Ustawieniach Systemowych i Księgi Głównej.
Sposób przeksięgowania VAT w programie
Przeksięgowanie VAT rozpoczynamy od wyszukania niezapłaconych faktur.
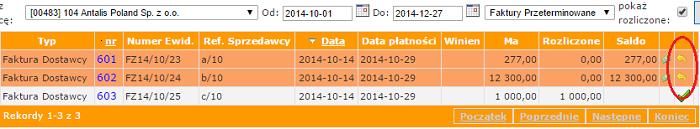
Po kliknięciu ikonki pojawia się szablon dokumentu przeksięgowania VAT:
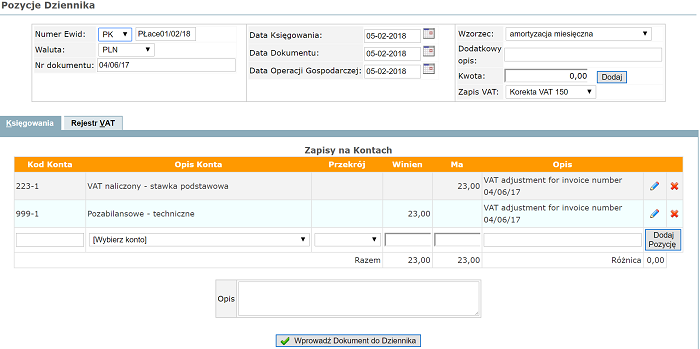
Po zapisaniu dokumentu tworzony jest również odpowiedni zapis, który pojawi się w pliku JPK jako zapis K_49.
Po zapłaceniu faktury
Po zapłaceniu faktury należy ponownie wyszukać fakturę i program pozwoli na wykonanie księgowania odwrotnego. Jednocześnie zostanie wygenerowany zapis do pliku JPK typu K_50.